
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
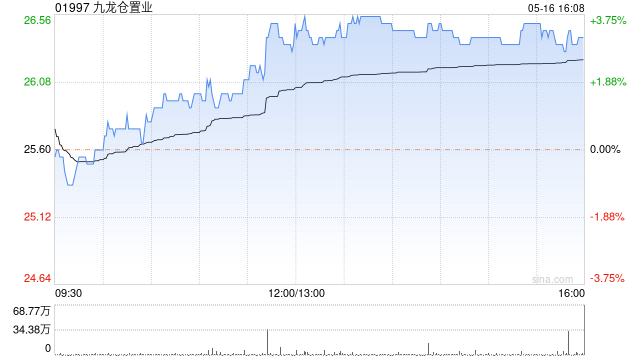
中金发布研报称,首次覆盖九龙仓置业(01997)配资炒股公司排名,给予“跑赢行业”评级,目标价36港元,对应33% NAV(净资产价值)折让、5.2%的2026年目标股息收益率及17%的上行空间。该行认为,公司在手资产优质、经营稳定性高、股东回报积极,具备长期持仓价值。
中金主要观点如下:
业务聚焦中国香港核心优质商业资产
公司过去五年平均90%的收入和95%的经营利润来自投资物业和酒店业务,来自中国香港项目的核心基础净盈利占集团基础净盈利的96%。2025年海港城和时代广场项目占收入比分别为76%和12%;分业态而言,商场贡献收入57%、写字楼24%、酒店13%;利润则主要依靠商场和写字楼。
配资介绍海港城禀赋优良、地位稳固,时代广场逐步消化竞争压力
海港城地理位置优越,其购物中心集合旗舰奢侈品牌、竞争身位突出,对访港游客与本地客群均具备扎实吸引力。该行预计,中国香港经济环境有望持续支持项目温和复苏。时代广场商场虽然区位优势明显,但面临激烈区域竞争,目前正在逐步触底,零售额已现企稳信号,租金仍需一定时间。
财务杠杆稳健、派息回馈积极
公司保持良好的财务纪律,2026年上半年净负债率为15.9%,创上市以来新低。公司公告派息基于中国香港投资物业及酒店核心基础盈利的90%并积极兑现,其与利润匹配的经营性现金流亦有效支撑了派息基础。公司分红派息的确定性增强,增量资金对长期红利价值的追逐有望进一步支撑股价。潜在催化剂方面,核心项目经营逐步回稳,业绩与分红或稳健兑现。
盈利预测与估值
该行预计公司2026-2027年EPS分别为2.09港元和2.20港元,2025-2027年CAGR为4%,预测暂未纳入马可孛罗酒店重装或重建的影响,但相关影响可控、幅度料在低单位数。该行给予“跑赢行业”评级和目标价36港元,对应33% NAV折让、5.2%的2026年目标股息收益率及17%的上行空间。公司当前交易于6.1%的2026年股息收益率和42% NAV折让。
 元股证券:ygzq.hk
风险提示
中国香港经济与金融活动复苏不及预期;Hibor利率超预期上行;核心项目海港城的竞争激烈程度超预期。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 配资炒股公司排名

在处于指数延续横向运行阶段阶段下,股票配资公司的资产配置多周近期,在全球投资流向的低位板块轮动抬升阶段中,围绕“股票配资
2026-08-25在处于交易策略频繁调整期阶段下,配资之家的数据观察实践路径近期,在全球主要指数市场的多空力量均衡拉锯阶段中,围绕“配资之
2026-08-25本报记者 尹晓宇 吴 君 叶传增《人民日报》(2026年08月26日第07版) 暑期是文旅消费旺季,居民休闲娱乐和出游意
2026-09-03转自:长安街知事 元股证券:ygzq.hk 据新华社消息,8月26日10时30分许,尼泊尔一侧发生泥石流灾害,西藏日喀则
2026-09-04据农业农村部监测,9月7日“农产品批发价格200指数”为116.58,比上周五上升0.11个点,“菜篮子”产品批发价格指
2026-09-07